
Imposto sobre dividendos: os 10% vão chegar em você?
Por Vinícius Amaral · Atualizado em
Talvez você tenha visto, numa manchete ou numa conversa, a frase "agora vão taxar os dividendos". Para quem conta com aquele dinheiro que cai na conta de tempos em tempos, é natural ficar com a pulga atrás da orelha.
A frase não está errada. A Lei 15.270, de novembro de 2025, criou mesmo um imposto sobre dividendos, que vale desde janeiro de 2026. É a própria empresa que desconta, antes de depositar, como acontece com o salário.
O que a manchete deixa de fora é o tamanho do pagamento que entra na regra. E é esse detalhe que responde à sua dúvida.
Para quase todos, os 10% não chegam. A empresa só desconta quando paga a você mais de R$ 50 mil de dividendos num mesmo mês, e um pagamento desse tamanho pede muito dinheiro numa ação só. Se tudo o que você recebeu no ano somar menos de R$ 600 mil, o desconto volta na declaração.
Mais abaixo, você pode arriscar um palpite sobre um dividendo de verdade, fazer a conta com o seu maior pagamento e ver o que mudou nos fundos imobiliários e no JCP.
Quando os 10% aparecem?
Antes de tudo, uma palavra que vai aparecer bastante por aqui. Dividendo é a parte do lucro que a empresa divide com quem tem as ações dela: o dinheiro que cai na sua conta sem que você precise vender nada.
Para a empresa descontar os 10% desse dinheiro, três coisas precisam acontecer ao mesmo tempo:
- o dinheiro vem de uma mesma empresa;
- cai num mesmo mês;
- passa de R$ 50.000,00.
Repare na primeira: cada empresa é contada separada. Se, no mesmo mês, uma empresa paga R$ 30 mil a você e outra paga mais R$ 30 mil, nenhuma das duas desconta nada.
Na prática, a regra mira pagamentos grandes, de uma empresa só, num mês só.
Quanto eu precisaria ter numa ação só?
R$ 50 mil de dividendos num mês parece muito, mas quanto dinheiro investido isso quer dizer? O jeito mais honesto de responder é olhar um pagamento que aconteceu de verdade.
Em 3 de setembro de 2026, a BB Seguridade (BBSE3) pagou R$ 1,98 de dividendo por ação a quem tinha a ação no dia 6 de agosto. Antes de ver a conta, que tal um palpite?
Ver a conta
- O dividendo exato foi de R$ 1,983284670 por ação. R$ 50.000,00 ÷ R$ 1,983284670 = 25.210,7 ações; para passar do limite, são 25.211.
- 25.211 × R$ 1,983284670 = R$ 50.000,59.
- Em 6 de agosto, a BBSE3 fechou a R$ 40,96.
- 25.211 × R$ 40,96 = R$ 1.032.642,56.
O dividendo, as datas e o preço são reais, da BB Seguridade e da B3; a quantidade de ações é só um exemplo.
Para sentir o tamanho desse número, vale olhar quanto o investidor comum tem na bolsa. A B3 mede isso: em dezembro de 2025, quem estava bem no meio da fila (metade tinha menos, metade tinha mais) tinha R$ 1,8 mil em ações.
Com esse dividendo, cair na regra pedia mais de 500 vezes isso, e tudo numa ação só. Dá para respirar: para a grande maioria de quem investe, os 10% passam longe.
E se eu passar dos R$ 50 mil?
Agora, o outro lado, para quem tem esse dinheiro todo. Quando o pagamento passa dos R$ 50 mil, os 10% saem do valor inteiro, e não só do que passou.
Funciona como um degrau: um centavo acima do limite já faz o desconto valer sobre tudo. Veja o mesmo dividendo da BB Seguridade, com uma única ação de diferença:
| Ações | Dividendo | Desconto |
|---|---|---|
| 25.210 | R$ 49.998,61 | R$ 0,00 |
| 25.211 | R$ 50.000,59 | R$ 5.000,06 |
Uma ação a mais, e R$ 5 mil a menos no dia do depósito. Parece injusto, mas calma: esse desconto ainda não é o imposto final.
O desconto pode voltar
Pense nele como um adiantamento. Na declaração de 2027, a Receita junta tudo o que você recebeu em 2026: salário, dividendos, o lucro das vendas na bolsa. Se essa soma ficar abaixo de R$ 600 mil, o dinheiro descontado volta para você.
Ele pode voltar como restituição, ou como abatimento do imposto que você teria a pagar na declaração (Perguntas e Respostas da Receita sobre lucros e dividendos, pergunta 4).
E se a soma passar de R$ 600 mil? Aí entra a outra metade da lei: o imposto mínimo das rendas altas, de até 10%, descontado o que você já pagou. Ele aparece pela primeira vez na declaração de 2027.
Entenda a conta do imposto mínimo
A soma junta quase tudo o que você recebeu no ano, inclusive o que é isento: salário, aluguel, dividendos e o lucro das vendas na bolsa. Ficam de fora, entre outros, a poupança, LCI, LCA e os rendimentos de fundos imobiliários negociados só na bolsa e com pelo menos 100 cotistas (Lei 15.270, art. 16-A, § 1º).
Entre R$ 600 mil e R$ 1,2 milhão, a alíquota (o percentual do imposto) sobe aos poucos, pela fórmula renda ÷ 60.000 − 10. Com R$ 900 mil no ano: 900.000 ÷ 60.000 − 10 = 5%. A partir de R$ 1,2 milhão, é 10%.
Os 5% valem sobre a soma: 5% × R$ 900.000 = R$ 45.000. Desse valor saem o imposto que você já pagou no ano e os 10% que as empresas descontaram.
Se a empresa já pagou muito imposto sobre o lucro que virou o seu dividendo, a lei reduz essa conta, e ela pode zerar (art. 16-B).
Então, mesmo para quem passa do limite, o desconto não é dinheiro perdido: abaixo de R$ 600 mil no ano, ele volta na declaração.
Faça a conta com o seu maior pagamento
Agora é a sua vez. Pense na empresa que mais pagou dividendos a você num único mês e ponha o valor aqui. Se não lembrar o número exato, um valor aproximado já ajuda.
- Desconto de 10%
- R$ 0,00
- Cai na sua conta
- R$ 800,00
- Até os R$ 50 mil
- faltam R$ 49.200,00
Até R$ 50 mil, a empresa não desconta nada.
Nada sai do seu navegador.
Um cuidado: se a empresa tem dois tipos de ação na bolsa, como PETR3 e PETR4, some os dois pagamentos. Para a regra, é uma empresa só.
E os fundos imobiliários e o JCP?
Se você recebe rendimentos de fundos imobiliários, pode ficar tranquilo: eles seguem como antes. A Lei 15.270 não mexeu na isenção deles. Quando o fundo e você cumprem as condições da lei, o rendimento continua chegando sem imposto (Lei 11.033, art. 3º).
Com o JCP (juros sobre capital próprio), a história é um pouco diferente. Ele é outra forma de a empresa dividir o lucro e sempre teve regra própria: já vinha com imposto descontado em todo pagamento, de qualquer valor. A regra dos 10% fala só de lucros e dividendos.
Mas o JCP também mudou em 2026, por outra lei: o desconto subiu de 15% para 17,5% (Lei Complementar 224/2025, art. 8º).
E o dividendo que vem do lucro de 2025?
A lei deu uma passagem para quem já tinha dividendos aprovados. Dividendo do lucro de até 2025, com a distribuição aprovada até 31/12/2025 e pago como foi aprovado, não tem os 10%, de qualquer tamanho (Lei 15.270, art. 6º-A, § 3º).
Foi o caso do dividendo que a BB Seguridade pagou em 2 de março de 2026: lucro do segundo semestre de 2025, aprovado em 17 de dezembro de 2025. Esse dividendo também fica fora da soma do imposto mínimo (art. 16-A, § 1º, XII).
Quem deve prestar atenção?
Se você chegou até aqui com a sensação de que a regra não é para você, é bem provável que esteja certo. Ela pesa mais em três situações.
A primeira é a de quem tem uma empresa e tira o lucro dela em dividendos. Para um sócio, passar dos R$ 50 mil num mês é bem mais comum do que para quem investe na bolsa.
A segunda é a de quem tem muito dinheiro numa ação só. E, se a empresa paga duas vezes no mesmo mês, os dois pagamentos se somam (art. 6º-A, § 2º).
A terceira é a de quem, somando tudo o que recebeu no ano, passa de R$ 600 mil, mesmo com dividendos pequenos de várias empresas. Nesse caso, nada muda no depósito: a conta aparece na declaração.
Fora dessas situações, o dividendo continua caindo inteiro na sua conta. O imposto que costuma chegar a quem investe na bolsa é outro, o da venda com lucro, que tem a isenção de R$ 20 mil para ações e pode ser abatido pelo prejuízo de vendas anteriores.
Como fazer no Sync
Veja quanto cada ativo pagou em cada mês
Na aba Proventos, a tabela mês a mês mostra quanto cada ativo pagou a você. Toque no valor de um mês para ver cada pagamento, com o tipo (dividendo ou JCP) e a data. Ações da mesma empresa, como PETR3 e PETR4, ficam em linhas separadas: some as duas.
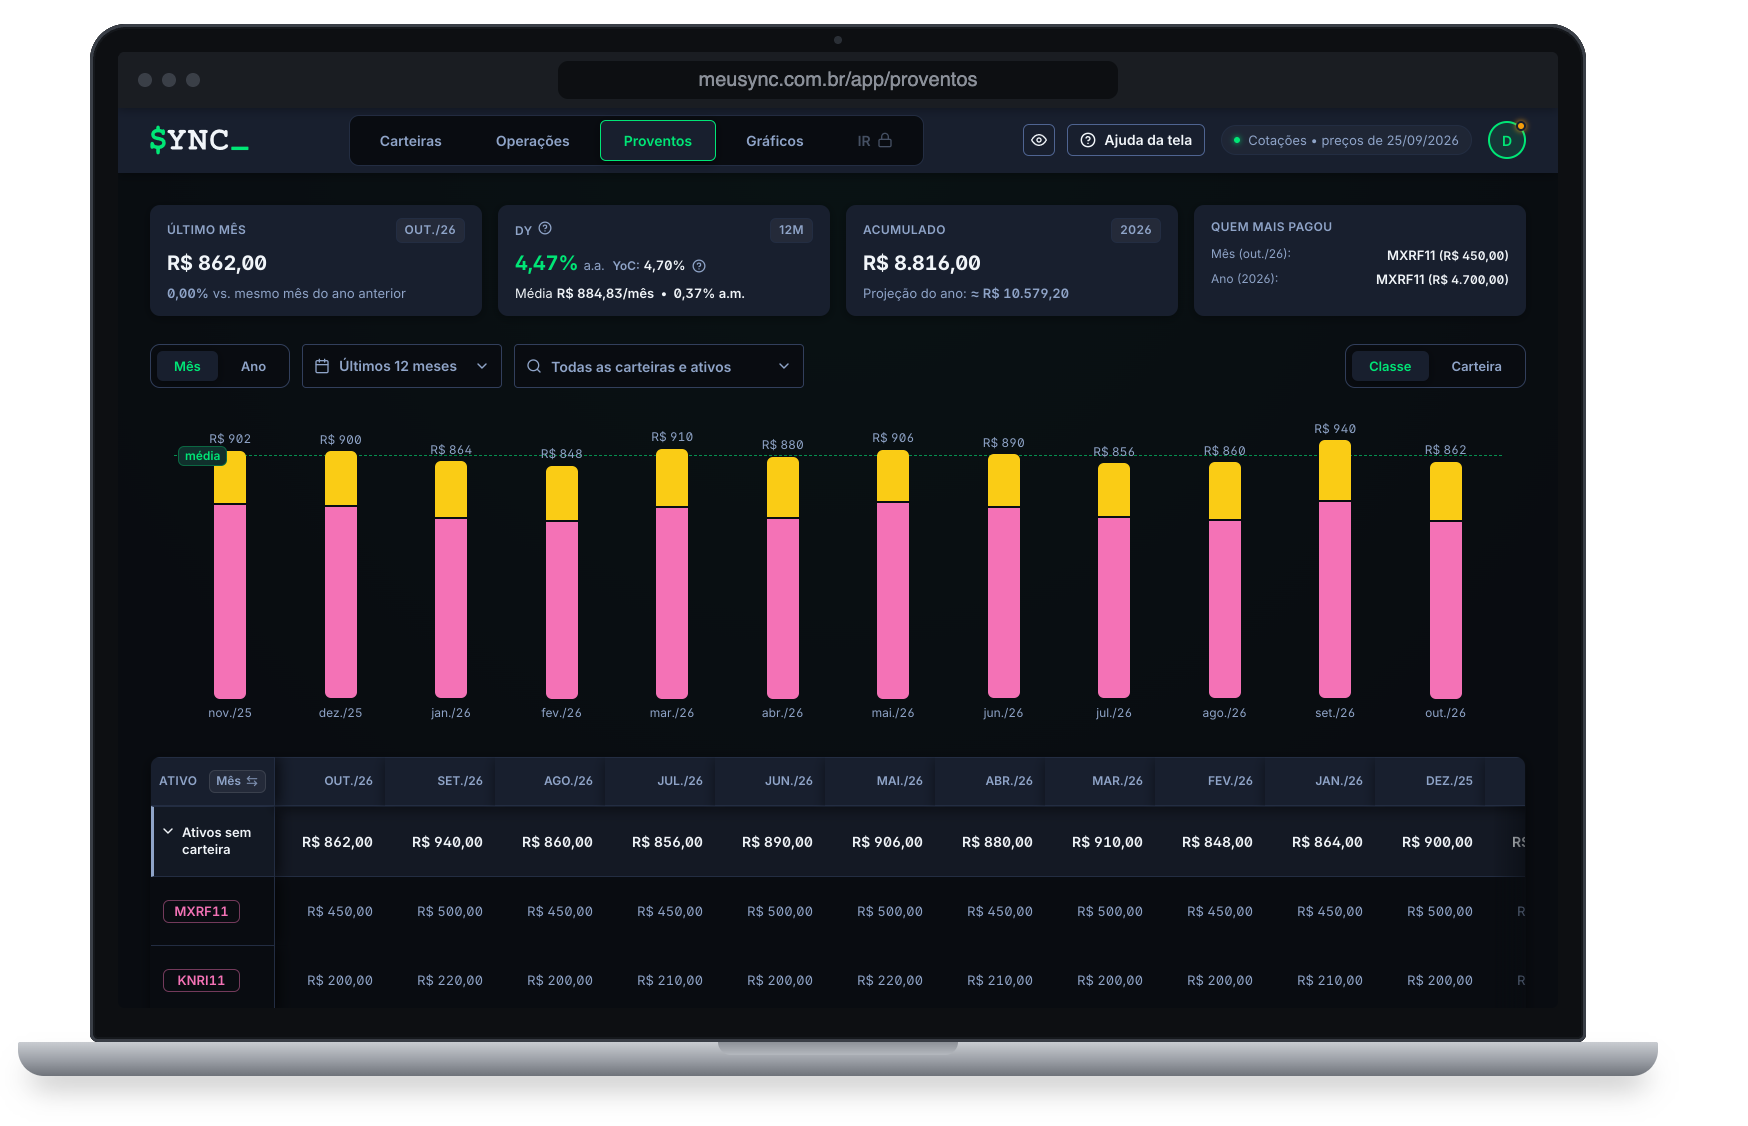
Se algum mês passou dos R$ 50 mil de uma mesma empresa, confira o desconto no informe de rendimentos que ela envia. O Sync não calcula os 10% nem o imposto mínimo das rendas altas; ele mostra os valores com clareza para você conferir com calma.
Fontes
- Lei 15.270/2025, art. 6º-A (os 10% acima de R$ 50 mil e a passagem do lucro de 2025) e art. 16-A (o imposto mínimo acima de R$ 600 mil)
- Receita Federal: Perguntas e Respostas, Tributação de Altas Rendas, lucros e dividendos, perguntas 3, 4 e 7
- BB Seguridade: histórico de dividendos (1º semestre de 2026 e 2º semestre de 2025)
- B3: empresas listadas, BB Seguridade, proventos em dinheiro (a aprovação do 2º semestre de 2025 em 17/12/2025)
- B3: séries históricas de cotações (fechamento da BBSE3 em 06/08/2026)
- B3: Pessoas Físicas, 1º trimestre de 2026, p. 12 (saldo mediano em ações)
- Lei 11.033/2004, art. 3º (a isenção dos fundos imobiliários)
- Lei Complementar 224/2025, art. 8º e art. 14, III (o JCP com 17,5% desde 1º/01/2026)
Fontes conferidas em 05/11/2026. Este artigo não substitui a orientação de um contador.
O Sync mostra o que são os seus investimentos. Não recomenda compra nem venda de nenhum ativo. O conteúdo é educativo e não é recomendação de investimento.